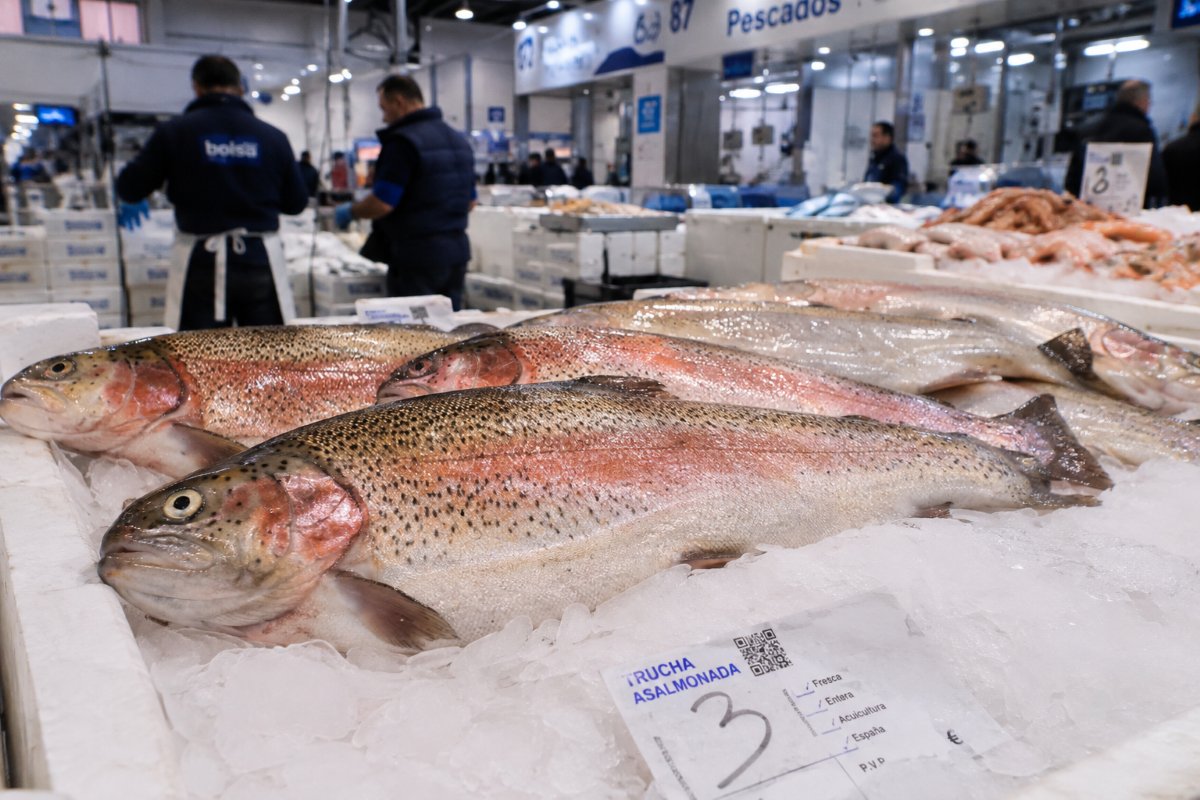
El volumen de trucha comercializado en Mercamadrid descendió un 28,5% durante los ocho primeros meses de 2026, desde 463,4 hasta 331,3 toneladas. La trucha asalmonada, que representa alrededor del 99% del mercado analizado, pasó de 457,8 a 327,5 toneladas, un 28,5% menos, mientras la ahumada bajó de 5,7 a 3,8 toneladas, un 32%.
Evolución de la trucha en Mercamadrid
| Presentación | Enero-agosto 2025 | Enero-agosto 2026 | Variación | Precio frecuente en 2026 |
|---|---|---|---|---|
| Trucha asalmonada | 457,8 t | 327,5 t | −28,5% | 5,40 €/kg |
| Trucha ahumada | 5,7 t | 3,8 t | −32,0% | 10,82 €/kg |
| Total | 463,4 t | 331,3 t | −28,5% | — |
Fuente: elaboración de misPeces a partir de los registros mensuales de Mercamadrid. No se calcula un precio conjunto porque la trucha asalmonada y la ahumada presentan diferentes grados de transformación y niveles de precio.
El descenso afectó tanto a la mercancía española como a la extranjera. Las entradas de trucha asalmonada declaradas con procedencia española disminuyeron un 24,1%, desde 395,1 hasta 299,9 toneladas. Las procedentes de otros países cayeron con mayor intensidad, un 56%, hasta 27,6 toneladas.
Como resultado, el producto español aumentó su cuota en Mercamadrid del 86,3% al 91,6%. Esta ganancia relativa no se debió a un crecimiento de sus ventas, sino a una contracción todavía más pronunciada de las entradas extranjeras, principalmente las procedentes de Francia.
| Procedencia de la trucha asalmonada | Enero-agosto 2025 | Enero-agosto 2026 | Variación | Cuota en 2026 |
|---|---|---|---|---|
| España | 395,1 t | 299,9 t | −24,1% | 91,6% |
| Otros países | 62,7 t | 27,6 t | −56,0% | 8,4% |
| Total | 457,8 t | 327,5 t | −28,5% | 100% |
Fuente: elaboración de misPeces a partir de los registros mensuales de Mercamadrid. La procedencia corresponde al origen comercial declarado y no necesariamente al lugar de cría.
Una reorganización de las procedencias
Dentro de España también se produjo una fuerte redistribución. Asturias duplicó con creces sus entradas, desde 41 hasta 89,1 toneladas, mientras Granada se mantuvo como principal procedencia pese a reducir su volumen un 12,8%, hasta 101,8 toneladas.
En sentido contrario, A Coruña pasó de 110,3 a 47,7 toneladas, un 56,8% menos, y Guipúzcoa bajó de 62,6 a 35,8 toneladas. Francia, principal procedencia extranjera, redujo sus entradas desde 62,7 hasta 27 toneladas.
| Principales procedencias | Enero-agosto 2025 | Enero-agosto 2026 | Variación |
|---|---|---|---|
| Granada | 116,7 t | 101,8 t | −12,8% |
| Asturias | 41,0 t | 89,1 t | +117,1% |
| A Coruña | 110,3 t | 47,7 t | −56,8% |
| Guipúzcoa | 62,6 t | 35,8 t | −42,9% |
| Francia | 62,7 t | 27,0 t | −56,9% |
La caída del volumen no estuvo acompañada de un descenso del precio mayorista. El indicador de precio frecuente ponderado de la trucha asalmonada, calculado por misPeces, aumentó un 3,9%, desde 5,20 hasta 5,40 euros por kilogramo. El precio frecuente de la trucha ahumada permaneció estable en 10,82 euros por kilogramo.
El consumo doméstico retrocede mucho menos
La evolución de Mercamadrid contrasta con la demanda de los hogares. En el año móvil comprendido entre julio de 2025 y junio de 2026, las compras de trucha fresca disminuyeron solo un 1,5%, según el Panel de Consumo Alimentario del Ministerio de Agricultura, Pesca y Alimentación.
En junio de 2026, además, los hogares compraron aproximadamente 760 toneladas de trucha fresca, un 7,1% más que en el mismo mes de 2025. Este incremento coincidió con una caída del 12,7% del precio medio minorista, hasta 9,31 euros por kilogramo. El valor de las compras disminuyó un 6,4%.
La diferencia entre el descenso del 28,5% en Mercamadrid y el retroceso mucho más moderado del consumo doméstico indica que no toda la pérdida de volumen mayorista puede interpretarse como una caída de la demanda nacional. Una parte podría estar relacionada con cambios en las rutas comerciales y en las presentaciones en las que la trucha llega al consumidor.
España mantiene una producción superior a 17.000 toneladas
España produjo 17.111 toneladas de trucha arcoíris de talla comercial en 2025. El valor declarado de la producción alcanzó 55,8 millones de euros. Castilla y León fue la principal comunidad productora, seguida por Cataluña, Galicia, La Rioja y Andalucía.
| Comunidad autónoma | Producción en 2025 | Cuota nacional |
|---|---|---|
| Castilla y León | 4.191 t | 24,5% |
| Cataluña | 2.564 t | 15,0% |
| Galicia | 2.238 t | 13,1% |
| La Rioja | 1.791 t | 10,5% |
| Andalucía | 1.489 t | 8,7% |
| Resto de España | 4.838 t | 28,3% |
| España | 17.111 t | 100% |
Fuente: elaboración de misPeces a partir de los registros mensuales de Mercamadrid. Las procedencias corresponden al origen comercial declarado y no necesariamente al lugar de cría.
El mantenimiento de una producción nacional de esta dimensión, junto con la relativa estabilidad del consumo doméstico, refuerza la hipótesis de que la fuerte caída de Mercamadrid refleja una transformación comercial más amplia y no únicamente una contracción de la oferta o la demanda.
De la trucha de ración a los formatos transformados
Durante los últimos años, el sector español de la trucha ha avanzado hacia una mayor concentración empresarial y hacia la producción de peces de mayor tamaño. La trucha de ración —generalmente comercializada entera— ha ido compartiendo espacio con ejemplares destinados al fileteado, porcionado, ahumado y elaboración de productos de mayor valor añadido.
El cambio también se observa en Europa. EUMOFA considera trucha de ración la situada generalmente por debajo de 500 gramos, trucha mediana la comprendida entre 500 gramos y 1,2 kilogramos y trucha grande la que supera 1,2 kilogramos. La proporción conjunta de trucha de ración y mediana en la producción europea cayó del 72% en 2014 al 64% en 2019, mientras las tallas grandes ganaron peso.
Las tallas grandes suelen dirigirse a plantas de procesado, fileteado y ahumado, y se comercializan con mayor frecuencia mediante contratos directos entre productores, transformadores y cadenas de distribución. Este modelo reduce la necesidad de que el pescado entero pase por mercados centrales como Mercamadrid.
La concentración de la producción en grupos con mayor capacidad de procesado, logística y negociación con la gran distribución puede reforzar ese desplazamiento. Frente a un sector fragmentado, las empresas de mayor tamaño tienen más facilidad para suministrar directamente producto fileteado, envasado o transformado a supermercados y clientes de restauración.
Te puede interesar
Último reportaje
-
Frescura desde el origen: el valor del pescado de acuicultura española
Madrid, 14/09/2026 | Elegir pescado de acuicultura española significa optar por un alimento cultivado en instalaciones situadas en España, próximo a sus mercados y respaldado por una cadena profesional y trazable